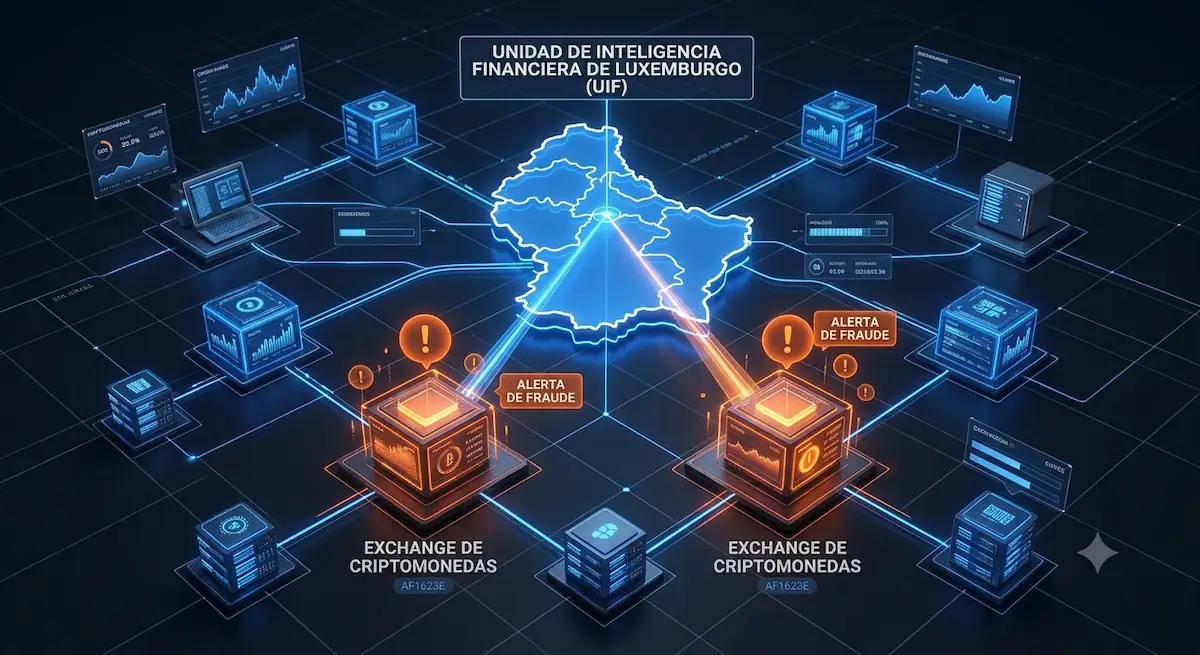
Luxemburgo aprobó hace un mes una ley que pone a los exchanges de criptomonedas en el mismo sistema de alertas de fraude que los bancos tradicionales. Es la primera vez que una jurisdicción europea integra explícitamente a los operadores cripto en una red de inteligencia financiera de respuesta rápida. La ley 8722 entra en vigor el 8 de agosto de 2026.
Hasta ahora, cuando un banco detenía una transacción sospechosa, podía congelar fondos dentro de su propio sistema, pero no podía notificar a otros bancos o exchanges que la misma cuenta estaba siendo usada para movimientos ilícitos en paralelo. Una vez que los fondos saltaban hacia otro proveedor financiero o una plataforma cripto, la autoridad no tenía mecanismo legal para detener la transferencia entrante o saliente. Los estafadores aprovechaban esta brecha entre instituciones.
Luxemburgo cerró esa brecha. La Unidad de Inteligencia Financiera (UIF) ahora emite alertas que se transmiten de forma instantánea, a través de un marco informático seguro y compatible con datos, tanto a bancos tradicionales como a exchanges de criptomonedas autorizados dentro del Gran Ducado. Cuando una cuenta es señalada como fraudulenta, todas las instituciones que reciben esa alerta tienen el deber de congelar activos asociados.
Lo que sucedió antes de esto es importante para entender por qué esto es necesario ahora.
La noticia: lo que pasó
En 2024, Luxemburgo registró 6.382 casos de fraude, un aumento del 4% respecto a 2023. Los reportes de fraude presentados por profesionales financieros superaron los 18.000 casos, un crecimiento del 32% en un solo año. Estos números reflejan una realidad incómoda: los estafadores están usando tecnologías cada vez más sofisticadas, y los activos digitales se convirtieron en un conducto particularmente efectivo para esconder dinero ilícito.
El caso que catalizó esta legislación fue el esquema "fraude CEO" contra Cáritas Luxemburgo en 2024, donde un estafador se hizo pasar por un ejecutivo de la organización humanitaria y solicitó transferencias urgentes. Sacó ≈ USD $70 millones. Y es que la magnitud del robo es menos importante que el mecanismo; los fondos fueron movidos primero a través de cuentas bancarias, luego derivados a exchanges de criptomonedas, desapareciendo del sistema bancario tradicional antes de que las autoridades pudieran reaccionar.
La Ministra de Justicia Elisabeth Margue introdujo el proyecto de ley en marzo de 2026. El parlamento lo aprobó por unanimidad en julio. Max Braun, director de la UIF de Luxemburgo, lideró una sesión de capacitación el 6 de agosto con oficiales de cumplimiento de todas las instituciones financieras y operadores cripto del país, explicando los procedimientos para recibir y actuar sobre las alertas instantáneamente.
Aquí está lo operativo. Las alertas son transmitidas a través de un sistema informático seguro, compatible con regulaciones de protección de datos, directamente a proveedores financieros y cripto autorizados. Cuando la UIF emite una alerta sobre una cuenta fraudulenta, esa información llega de forma simultánea a bancos, instituciones de pago, y exchanges. Cada institución tiene la responsabilidad legal de congelar o bloquear transacciones asociadas con esa cuenta en cuestión de minutos, no horas.
El análisis: por qué esto importa (y para quién)
Luxemburgo se convirtió en un centro importante para plataformas de criptomonedas europeas tras la adopción del reglamento MiCA (Markets in Crypto-Assets) de la UE. Muchas exchanges internacionales instalaron operaciones locales allí para atender al mercado europeo. La nueva ley refleja esa realidad y reconoce que los exchanges son actores financieros legales que necesitan estar integrados en la infraestructura de seguridad que protege el sistema financiero.
Para los bancos y autoridades, esto cierra una puerta específica que los delincuentes estaban usando. Max Braun declaró:
"Esto hará que retirar dinero de cuentas fraudulentas sea más difícil para los sindicatos de fraude internacionales".
Cuando los fondos ilícitos no pueden salir del sistema bancario porque las alertas impiden su movimiento hacia exchanges, los estafadores pierden el conducto que les permitía convertir dinero fiat en activos digitales y desaparecer. No resuelve todo el problema del fraude corporativo sofisticado, pero interrumpe un eslabón crítico de la cadena.
Para los exchanges y proveedores de billeteras digitales que operan en Luxemburgo, la ley añade carga regulatoria pero proporciona protección para sus usuarios. Las plataformas que cumplen con las órdenes de congelación no pueden ser demandadas por clientes que reclamaban ser propietarios legítimos de esos fondos. Esto reduce el riesgo legal de cooperar con autoridades, algo que ha sido una barrera histórica en el sector cripto donde la incertidumbre regulatoria ha prevalecido.
Para el panorama regional de LATAM, se establece un precedente. Luxemburgo acaba de demostrar que la integración de exchanges en sistemas de alerta no requiere "demonizar" la industria cripto ni crear regulaciones paralelas. Requiere, simplemente, reconocer que los exchanges son parte de la infraestructura financiera y que deben participar en los mecanismos que protegen esa infraestructura.
El futuro: lo que se habilita y qué esperar
Lo que la ley 8722 habilita son tres cosas concretas:
Primero, coordinación intersectorial instantánea. Antes de esto, si un banco detenía una transacción sospechosa hacia un exchange, no había forma legal de comunicar esa detección a la plataforma. La institución receptora descubría el fraude después, o nunca. Ahora hay un canal oficial de comunicación que funciona en minutos. Esto significa que los tiempos de reacción para bloquear fondos fraudulentos se reducen drásticamente.
Segundo, desincentivo de movimientos rápidos. La mayoría de los esquemas de fraude dependen de mover dinero rápidamente entre múltiples canales para oscurecer la pista. Si todas las instituciones están sincronizadas y responden en paralelo, ese movimiento se vuelve casi imposible. El estafador que hoy lograba sacar dinero de un banco e ingresarlo a un exchange en horas, mañana no podrá hacerlo sin que todas las plataformas compartan información simultáneamente.
Tercero, confianza regulatoria para operadores cripto. Luxemburgo acaba de establecer que los exchanges pueden cooperar con autoridades sin temor a ser demandados por clientes que reclamaban propiedad de fondos congelados. Eso reduce fricciones que ha mantenido a muchas plataformas alejadas de autoridades en otras jurisdicciones.
En el mediano plazo, esto probablemente acelere algo que ya estaba sucediendo en otras jurisdicciones europeas (Suiza, Reino Unido post-Brexit, posiblemente Francia y Alemania) dado que tendrán un modelo a copiar. Si bien el regulador europeo aún está definiendo estándares, los países individuales que actúan primero establecen el precedente de cómo se ve la cooperación cripto-financiera.
Para los corporativos y tesoreros de LATAM que están evaluando usar exchanges europeos o que operan activos digitales, esto importa. Significa que la infraestructura de compliance en Luxemburgo es ahora más robusta. Los exchanges que operan allí están bajo vigilancia mayor, pero también tienen marcos legales más claros para cooperar con autoridades.
Los que se mueven ahora, con tesis clara y dentro de marcos existentes, van a tener ventaja competitiva sobre los que aún están evaluando. Para profundizar en cómo estructurar esa decisión en contexto de regulación fragmentada, consulta nuestro análisis de cómo evitar que pilotos de tokenización mueran en el sandbox, donde se explica la importancia de estructura de talento en decisiones de infraestructura.
Luxemburgo reconoció que no puedes tener seguridad financiera sin integración. El sistema es completo y único (bancario + cripto) que necesita hablar todas las lenguas.